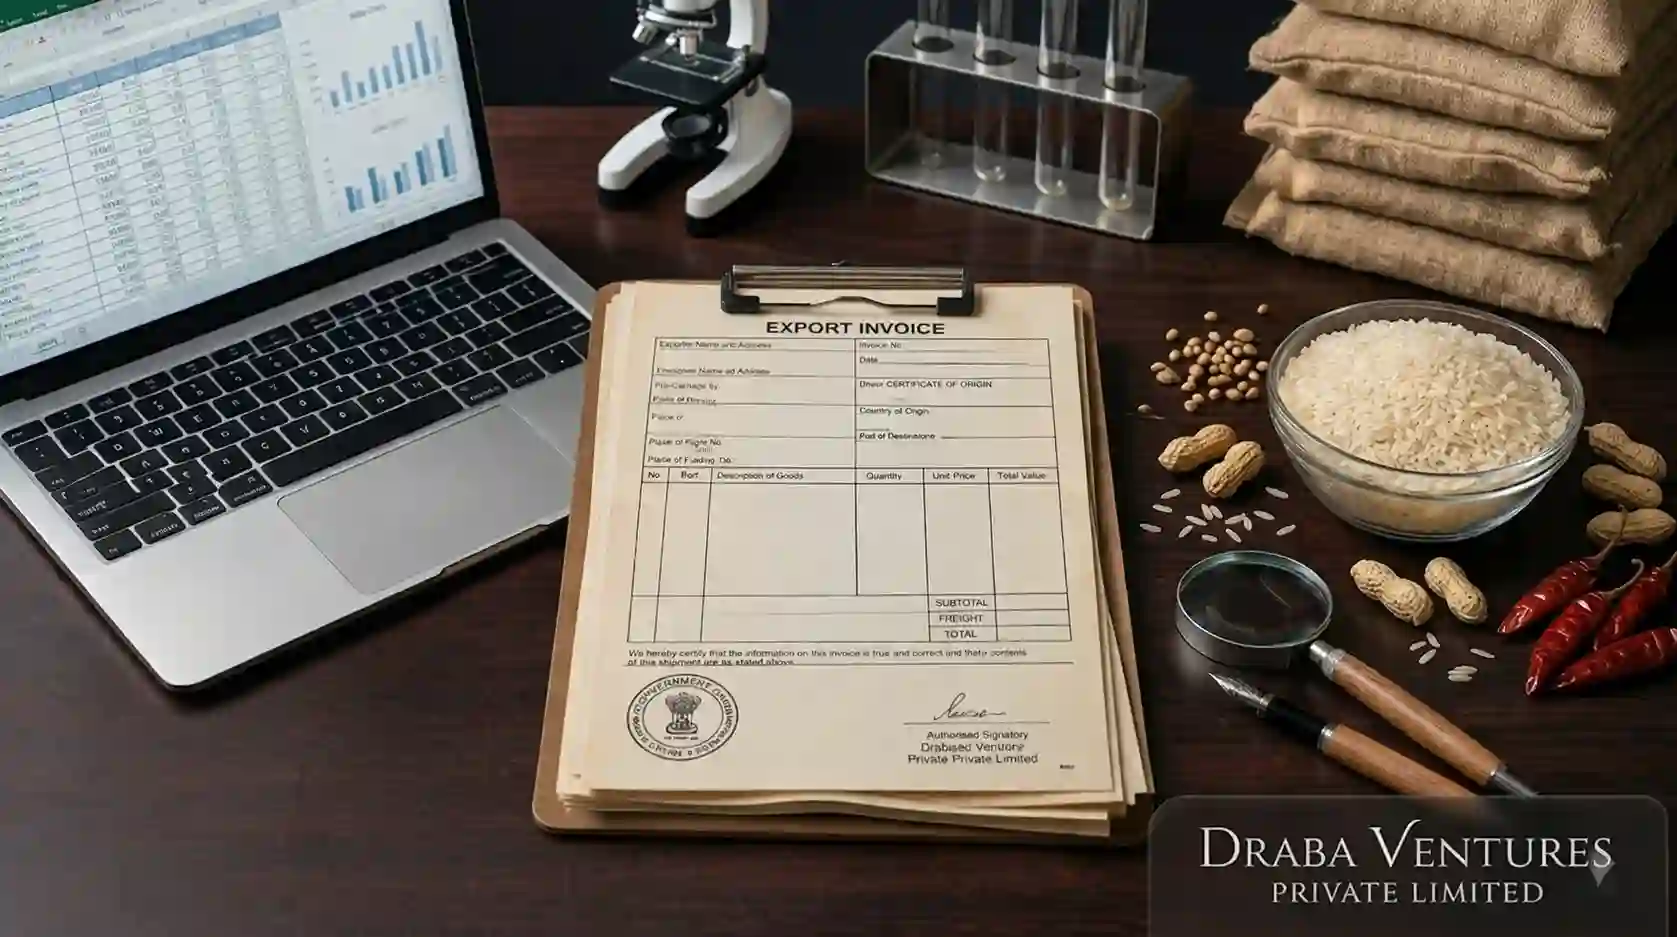
Resumen ejecutivo para compradores internacionales: La factura comercial (Commercial Invoice) es el documento financiero rector en la exportación de arroz desde la India. Constituye la base legal para la liquidación arancelaria en el puerto de destino, la verificación bancaria bajo cartas de crédito (normas UCP 600 de la CCI) y la indemnización de seguros marítimos. Cada dato consignado – descripción cualitativa del grano, código arancelario HS, peso neto/bruto e Incoterms – debe coincidir al pie de la letra con la carta de crédito, la lista de empaque y el conocimiento de embarque para prevenir costosos retrasos.
Calcule valores de facturación FOB y CIF
Obtenga costos exactos por tonelada métrica para arroz IR-64, Sona Masoori y Basmati desde puertos indios.
Estructura campo por campo de una factura comercial de arroz de exportación
| Campo de la factura | Información requerida y mejores prácticas | Exigencia bancaria (LC) y control aduanero |
|---|---|---|
| Número y fecha de factura | Numeración correlativa única; fecha igual o anterior a la fecha de emisión del B/L | Fechas posteriores al embarque constituyen discrepancia bancaria insubsanable |
| Datos legales del exportador | Razón social completa registrada (Draba Ventures Private Limited), dirección, CIN e IEC | Debe coincidir exactamente con el beneficiario designado en la carta de crédito |
| Comprador e Importador | Nombre societario completo y domicilio legal del importador o consignatario | Debe reflejar con total precisión al ordenante ('Applicant') del crédito bancario |
| Referencia de Carta de Crédito | Número de crédito documentario y denominación del banco emisor extranjero | Requisito obligatorio para el desembolso de fondos sin objeciones bancarias |
| Descripción de las mercancías | Variedad exacta, porcentaje de partidos, humedad máxima, tamaño de grano y envase | Debe reproducir literalmente el texto del campo 45A de la carta de crédito |
| Código arancelario HS y Origen | Subpartida arancelaria a 8 dígitos y declaración explícita 'Country of Origin: India' | Base para la determinación impositiva y la aplicación de aranceles preferenciales |
| Cantidad y Especificación de peso | Número de sacos, peso neto y peso bruto en toneladas métricas (TM) | Coincidencia matemática inexcusable con la lista de empaque y el B/L |
| Precio unitario y Valor total | Precio unitario convenido por TM y valor neto total en dólares estadounidenses (USD) | Determina la base gravable aduanera; la subfacturación está penada por ley |
| Incoterm y Puerto de destino | Incoterms 2020 con mención obligatoria del puerto convenido (ej. CIF Valencia, España) | Términos genéricos ambiguos sin puerto específico son rechazados por bancos |
| Firma autorizada y Sello social | Firma manuscrita del apoderado legal y sello húmedo/digital corporativo | Facturas sin firma son inmediatamente invalidadas por administraciones aduaneras |
Descripciones comerciales normalizadas para arroz indio de exportación
| Variedad de arroz | Descripción recomendada en factura (conforme LC) | Código HS | Mercado objetivo |
|---|---|---|---|
| Arroz Vaporizado IR-64 | Indian Non-Basmati Parboiled Rice, Grade IR-64, 5% Broken, Max 14% Moisture, 50kg PP Bags | 1006.30.10 | Grandes licitaciones en África Occidental y Oriente Medio |
| Arroz Basmati 1121 Blanco | Indian Traditional Extra Long Grain Basmati Rice, 1121 Variety, Max 1% Broken, 8.35mm AGL | 1006.30.20 | Alta gastronomía y distribución minorista en Europa y Golfo |
| Arroz Sona Masoori | Indian Medium Grain White Raw Rice, Sona Masoori, 5% Broken, Karnataka Origin, 25kg Bags | 1006.30.90 | Consumo masivo en colectividades e importadores especializados |
| Arroz RNR 15048 Samba | Indian Low GI Non-Basmati Raw Rice, RNR 15048 Samba Masoori, 5% Broken, In 26kg Woven Bags | 1006.30.90 | Segmento dietético con bajo índice glucémico certificado |
Discrepancias frecuentes y errores de facturación en el comercio de arroz
| Error documental recurrente | Efecto financiero y logístico | Control preventivo de Draba Ventures |
|---|---|---|
| Abreviatura en el nombre societario | Retención de fondos por parte del banco confirmador por discrepancia nominativa | Uso invariable del nombre corporativo íntegro certificado por el registro mercantil |
| Factura fechada después del embarque | Infracción formal del artículo 14 de las UCP 600; pérdida de garantía bancaria | Emisión documental rigurosamente previa o simultánea a la carga en puerto |
| Inconsistencia en el peso neto | Bloqueo aduanero en el puerto de arribo por presunta inexactitud de carga | Pesaje oficial certificado en báscula de puerto con acta de precinto |
| Omisión del puerto de destino | Conflictos contractuales sobre el alcance de las pólizas de flete y seguro | Inclusión explícita de terminal y puerto de descarga bajo Incoterms 2020 |
Puntos de verificación aduanera para el importador al recibir la factura
| Elemento a auditar | Criterio de conformidad | Documento probatorio cruzado |
|---|---|---|
| Concordancia con la orden de compra | Precios unitarios y condiciones pactadas idénticas a la negociación | Factura Proforma original y contrato comercial firmado |
| Vinculación con el Certificado de Origen | El número de factura debe constar en la casilla respectiva del COO | Certificado de Origen oficial emitido por DGFT eSCO |
| Desglose del valor de flete y seguro | Identificación precisa de los componentes en operaciones CIF o CFR | Conocimiento de embarque marítimo y póliza de seguro de transporte |
| Validez de firmas y sellos | Firma auténtica de representante registrado y estampilla legal | Poderes notariales y certificados de apoderamiento mercantil |
Preguntas Frecuentes
Importe arroz indio con absoluta seguridad documental
Draba Ventures garantiza facturas comerciales impecables, alineadas con las exigencias aduaneras de su país y las normativas bancarias internacionales.
Solicitar cotización con modelo de factura