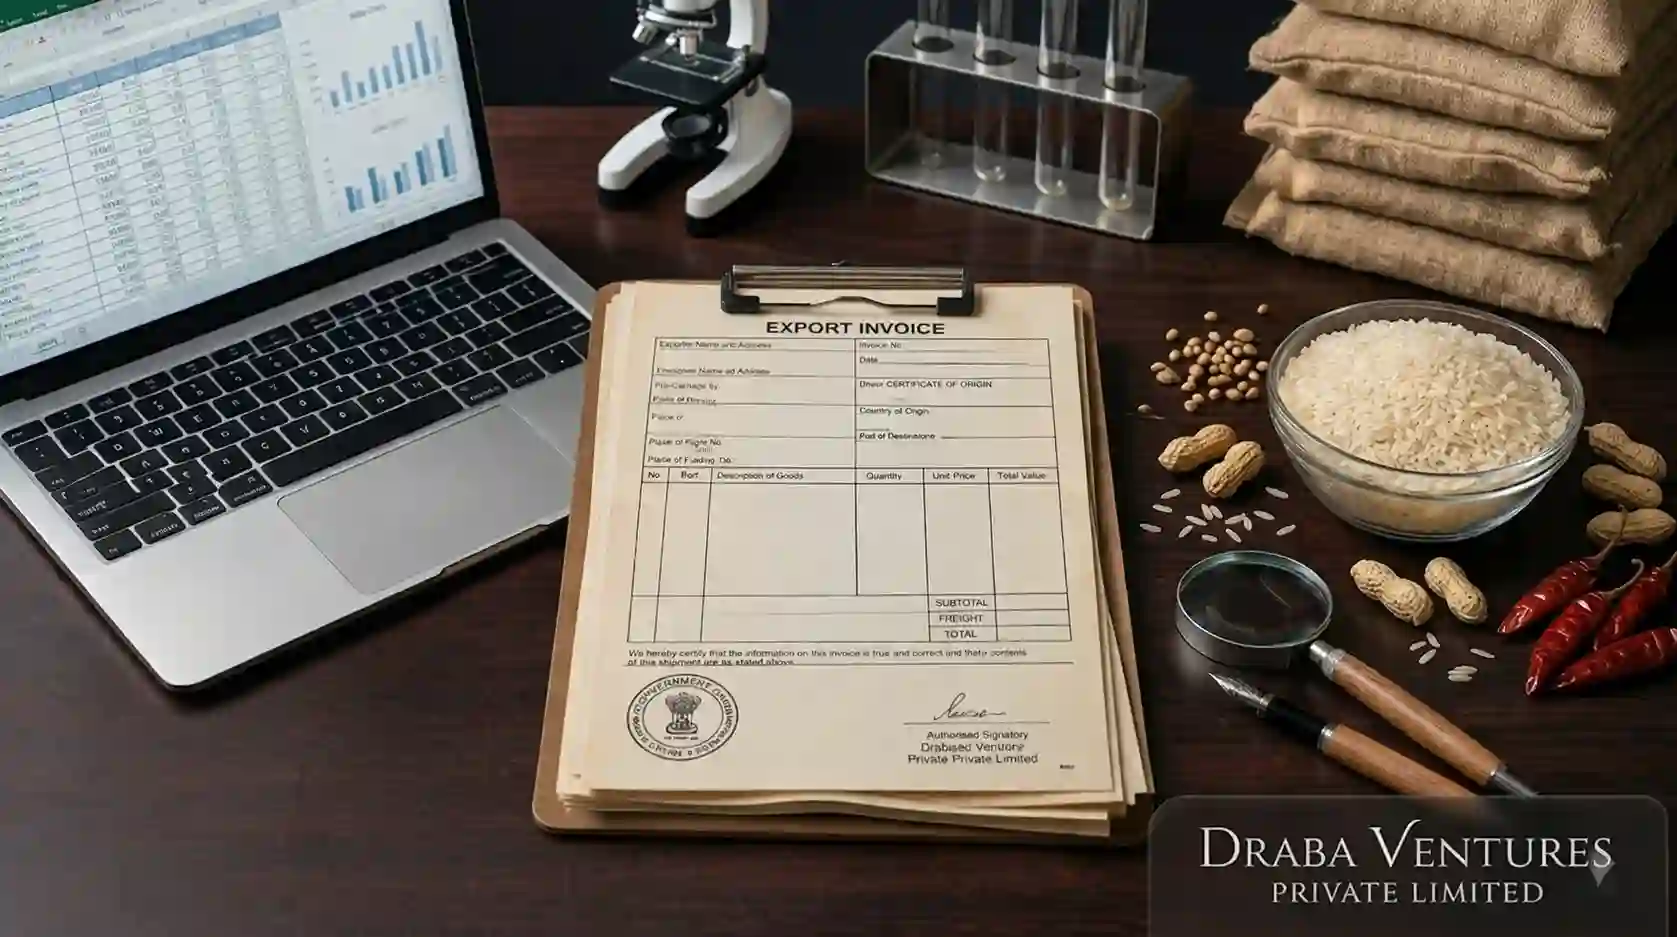
Kompakte Zusammenfassung für Einkäufer: Die Handelsrechnung (Commercial Invoice) ist das maßgebliche Finanzdokument beim Export von Reis aus Indien. Sie bildet das rechtliche Fundament für die Zollwertermittlung im Bestimmungsland, die Akkreditivprüfung (Letter of Credit nach UCP 600) und die Frachtversicherung. Jede Angabe – von der detaillierten Warenbezeichnung über den 8-stelligen HS-Code bis hin zu Gewichtsangaben und Incoterms – muss exakt und wortgetreu mit dem Akkreditiv, der Packliste und dem Konnossement übereinstimmen. Abweichungen führen unweigerlich zu Zahlungsverzögerungen oder Zollblockaden.
Berechnen Sie CIF- und FOB-Preise für indischen Reis
Ermitteln Sie exakte Rechnungssummen für Basmati-, Sona Masoori- und IR-64-Lieferungen inklusive Fracht und Seeversicherung.
Feld-für-Feld-Aufbau einer vorschriftsmäßigen Reisexport-Handelsrechnung
| Rechnungsfeld | Erforderlicher Inhalt & Best Practice | Relevanz für Banken (LC) & Bestimmungszoll |
|---|---|---|
| Rechnungsnummer & Datum | Fortlaufende, einmalige Rechnungsnummer; Ausstellungsdatum am oder vor dem B/L-Ladedatum | Spätere Rechnungsdaten verletzen UCP 600 und begründen Diskrepanzen |
| Vollständige Exporteurdaten | Offizieller Firmenname lt. IEC, vollständige Anschrift (Sindhanur, Karnataka), CIN & Steuer-IDs | Muss buchstabengetreu mit dem Begünstigten im Akkreditiv übereinstimmen |
| Käufer & Empfänger (Consignee) | Exakter Firmenname und Meldeadresse des Importeurs gemäß Kaufvertrag oder LC | Muss exakt den Akkreditivantragsteller (Applicant) widerspiegeln |
| Akkreditiv-Referenz (LC-Nr.) | Vollständige LC-Nummer und ausstellende Bank (z. B. Emirates NBD, Deutsche Bank) | Zwingende Voraussetzung für die Auszahlung unter Dokumenten-Akkreditiven |
| Warenbezeichnung (Goods Description) | Exakte Sorte, Bruchanteil, Feuchte, Kornlänge, Erntejahr und Verpackungsart | Muss buchstabengetreu mit Feld 45A des Akkreditivs übereinstimmen |
| HS-Code & Ursprungsland | 8-stelliger indischer Zolltarifcode (z. B. 1006.30.10) und Angabe 'Origin: India' | Basis für die Einfuhrzollfestsetzung und Vorzugszölle (CEPA/GSP) |
| Mengen & Gewichtsangaben | Sackanzahl, Nettogewicht und Bruttogewicht in metrischen Tonnen (MT) | Exakte Übereinstimmung mit Packliste und Konnossement zwingend |
| Einzelpreis & Gesamtwert | FOB/CIF-Einzelpreis je MT und Netto-Endbetrag in vertraglicher Währung (USD) | Legt die Zollabgabenhöhe und den Versicherungswert fest; Unterfakturierung verboten |
| Incoterm & Benannter Hafen | Incoterms 2020 mit genauem Lade- und Löschhafen (z. B. CIF Jebel Ali Port, VAE) | Unvollständige Angaben wie 'CIF UAE' werden von Banken reklamiert |
| Rechtsverbindliche Unterschrift | Unterschrift eines bevollmächtigten Direktors mit offiziellem Firmenstempel | Ungezeichnete Rechnungen werden von internationalen Zollbehörden abgewiesen |
Standards für Warenbezeichnungen bei gängigen indischen Reissorten
| Reissorte & Typ | Empfohlene Rechnungsbezeichnung (LC-konform) | HS-Code | Qualitätsbezug |
|---|---|---|---|
| IR-64 Parboiled Reis | Indian Non-Basmati Parboiled Rice, Grade IR-64, 5% Broken, Max 14% Moisture, 50kg PP Bags | 1006.30.10 | Standard-Langkorn für Afrika & Golfstaaten |
| 1121 Basmati Rohreis | Indian Traditional Extra Long Grain Basmati Rice, 1121 Variety, Max 1% Broken, 8.35mm AGL | 1006.30.20 | Premium-Aromaqualität für Europa & Nahen Osten |
| Sona Masoori Rohreis | Indian Medium Grain White Raw Rice, Sona Masoori, 5% Broken, Karnataka Origin, 25kg Bags | 1006.30.90 | Feinkornreis für südasiatische Einzelhandelsmärkte |
| RNR 15048 Samba Masuri | Indian Low GI Non-Basmati Raw Rice, RNR 15048 Samba Masoori, 5% Broken, In 26kg Woven Bags | 1006.30.90 | Gesundheits- & Diabetiker-zertifizierter Reis |
Häufige Rechnungsfehler und bankseitige Diskrepanzen im Reishandel
| Typischer Dokumentenfehler | Praktische Auswirkung | Vermeidungsstrategie von Draba Ventures |
|---|---|---|
| Unvollständiger Firmenname | Bank verweigert Akkreditivauszahlung wegen 'Beneficiary Name Mismatch' | Vollständige Verwendung von 'Draba Ventures Private Limited' ohne Abkürzungen |
| Rechnungsdatum nach dem B/L-Datum | Formelle Diskrepanz nach UCP 600; Warensendung gilt bankseitig als verspätet | Rechnungsstellung erfolgt am Tag der Containerbeladung vor Abfahrt |
| Abweichende Gewichtsangaben | Zollblockade am Bestimmungshafen wegen Mengendifferenz zur Packliste | Doppelte Tara- und Bruttogewichtsprüfung an geeichten Hafenwaagen |
| Vage Incoterm-Bezeichnungen | Zahlungsstop durch die avisierende Bank mangels eindeutigem Risikofeld | Strikte Nennung des konkreten Zielhafens nach Incoterms 2020 |
Zollprüfpunkte für Importeure bei Rechnungseingang
| Prüfschritt des Einkäufers | Soll-Kriterium | Erforderlicher Dokumentennachweis |
|---|---|---|
| Übereinstimmung mit Proforma & LC | Preise, Mengen und Lieferkonditionen entsprechen dem Kontrakt | Gegenprüfung mit Kaufvertrag und Akkreditivtext |
| Referenzierung des Ursprungszeugnisses | Rechnungsnummer muss identisch im Ursprungszeugnis (COO) genannt sein | Abgleich mit DGFT eSCO-Zertifikat für CEPA-Zollbefreiung |
| Fracht- und Versicherungsaufschlüsselung | Bei CIF-Lieferungen transparente Trennung von Warenwert und Seefracht | Erleichtert die präzise Mehrwertsteuer- und Zollberechnung im Zielland |
| Digitale Validierung & Stempel | Vollständige Unterschrift, Firmenstempel und Barcode/QR-Code | Schützt vor Betrugsverdacht bei Kontrollen im Empfangshafen |
Häufig gestellte Fragen
Sichere Reislieferungen mit fehlerfreier Dokumentation
Draba Ventures garantiert 100 % akkreditivkonforme Handelsrechnungen, transparente FOB/CIF-Preise und termingerechte Schiffsabfertigung ab indischen Haupthäfen.
Reisangebot mit Musterrechnung anfordern