Nelle grandi forniture di materie prime agricole, la gestione del rischio di controparte costituisce una priorità strategica. Che si tratti di recapitare un carico da 12 tonnellate di riso Sona Masuri da Sindhanur (Karnataka) a un distributore nel Gujarat, o di esportare un container da 20 piedi di riso RNR Samba Masuri verso Dubai, il trasferimento del possesso esige garanzie finanziarie rigorose. La marcata instabilità delle quotazioni all'origine – soggette a scostamenti da 100 ₹ a 300 ₹ per quintale durante le settimane di raccolto – incentiva condotte opportunistiche e ritardi nei saldi commerciali.
Qualora i partner commerciali intendano superare gli oneri burocratici di una lettera di credito (LC) e le asimmetrie di rischio legate a pagamenti anticipati al 100 %, la soluzione d'elezione è rappresentata dall'incasso documentario. Questo schema bancario si articola principalmente in due modalità: Documenti contro Pagamento (D/P) e Documenti contro Accettazione (D/A).
Con i Documenti contro Pagamento (DP), l'acquirente deve corrispondere l'intero importo della fattura alla propria banca prima che questa rilasci la ricevuta di trasporto (Lorry Receipt / Polizza di carico) indispensabile per il ritiro del riso. Con i Documenti contro Accettazione (DA), l'acquirente si limita a firmare (accettare) una tratta bancaria con scadenza differita (es. a 30 o 60 giorni) per ottenere i documenti. Il DP tutela la liquidità e il possesso della merce per il venditore, mentre il DA opera come dilazione creditizia con maggiore rischio di insoluto.
Funzionamento dell'Incasso Documentario nel Commercio di Riso
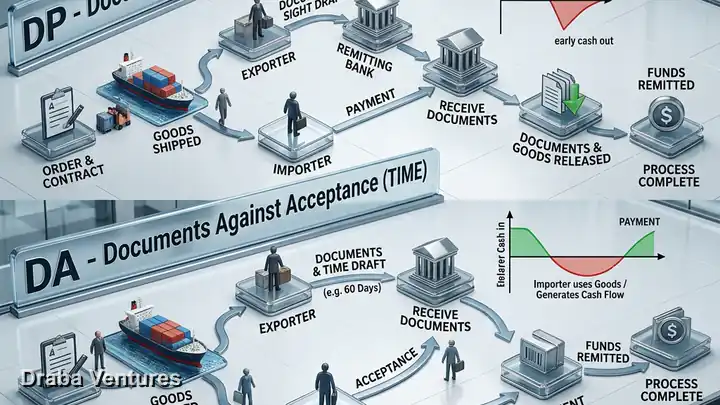
L'incasso documentario è una procedura bancaria in cui l'azienda fornitrice (la riseria produttrice o l'esportatore) incarica il proprio istituto di credito (banca trasmittente) di inoltrare la documentazione commerciale e di trasporto alla banca dell'acquirente (banca incaricata dell'incasso), con istruzioni vincolanti sulle condizioni di rilascio.
L'intero impianto fa perno su un principio logistico cardine: l'acquirente non ha la facoltà di prelevare il riso dal vettore o dagli spazi doganali senza esibire il titolo di trasporto originale. Nei trasporti terrestri interni indiani tale documento è la Lorry Receipt (LR), mentre nelle spedizioni marittime è la polizza di carico (Bill of Lading / BL).
Veicolando i documenti tramite i canali interbancari anziché tramite spedizione postale diretta, la banca dell'acquirente agisce quale custode fiduciario, consegnando il titolo di trasporto soltanto a fronte di pagamento a vista (DP) o di accettazione formale di una tratta a scadenza differita (DA).
🇮🇳 Applicazione nel Mercato Interno Indiano: Il Sistema Cambiario 'Hundi'
Nonostante le clausole DP/DA siano disciplinate a livello globale dalle Norme Uniformi sugli Incassi (URC 522 della CCI), lo stesso schema opera nel commercio interstatale indiano tramite effetti cambiari bancari (Hundi). Una riseria di Gangavati che invia un carico di riso Kaveri Sona nel Maharashtra deposita il documento di trasporto presso la propria banca SBI, impartendo l'ordine di svincolare il carico solo dopo versamento immediato via RTGS (DP) o accettazione di una cambiale a 15 giorni (DA).
Dettaglio Operativo e Rischi della Clausola DP (Incasso a Vista)
Nelle forniture regolate da clausola DP, nota anche come Cash Against Documents (CAD), la regola è perentoria: nessun rilascio merce senza previo accredito.
Il percorso operativo si struttura in 7 passaggi:
- La riseria provvede al carico dei sacchi da 26 kg e ritira la ricevuta di trasporto (LR) dal vettore incaricato.
- Il fornitore deposita la ricevuta di trasporto, la fattura commerciale, il documento E-Way Bill e la tratta a vista presso la propria banca.
- La banca trasmittente inoltra il fascicolo documentale alla banca di riferimento dell'acquirente.
- La banca di destinazione avvisa l'acquirente dell'arrivo dei titoli di possesso.
- L'acquirente esegue il versamento dell'intero importo tramite bonifico telematico RTGS.
- La banca consegna la LR originale all'acquirente e trasferisce la provvista alla banca del venditore.
- L'acquirente esibisce la LR al trasportatore e procede allo scarico del riso presso i propri depositi.
La criticità residua: Rifiuto dei documenti da parte del compratore
Benché la clausola DP impedisca che il riso venga sottratto senza saldo, il rischio di mercato permane. Qualora il valore del riso Sona Masuri registri un calo sensibile durante il trasporto, un acquirente scorretto potrebbe decidere di non ritirare i documenti. Il venditore conserva la proprietà del carico, ma deve sostenere costi di stazionamento e reperire con urgenza un nuovo compratore nell'area di consegna.
| Parametro di Valutazione | Documenti contro Pagamento (D/P) | Documenti contro Accettazione (D/A) |
|---|---|---|
| Passaggio della Proprietà | Al saldo finanziario integrale ed immediato | Alla sottoscrizione formale e accettazione della tratta |
| Impatto sulla Liquidità (Venditore) | Incasso rapido (di norma entro 3-7 giorni dalla spedizione) | Differito (capitale vincolato per 30, 60 o 90 giorni) |
| Rischio di Mancato Saldo post-ritiro | Basso (l'acquirente non ottiene la merce senza pagare) | Elevato (l'acquirente prende in consegna il riso prima del saldo) |
| Tipologia di Effetto Cambiario | Tratta a vista (Sight Draft / esigibile subito) | Tratta a tempo / usanza (esigibile alla data pattuita) |
| Contesto di Utilizzo Tipico | Nuove relazioni commerciali, prezzi di mercato volatili | Partner contrattuali consolidati, catene di ipermercati |
Condizioni DA e Assorbimento del Capitale Circolante
I Documenti contro Accettazione configurano una dilazione commerciale accordata dal fornitore. L'acquirente entra in possesso del carico prima del pagamento effettivo, sottoscrivendo una tratta cambiaria a termine (es. a 30, 60 o 90 giorni vista).
Tale formula agevola la contrattazione con catene della grande distribuzione e primari distributori HORECA. Tuttavia, aggrava l'impegno finanziario della riseria, tenuta a liquidare puntualmente in contanti le partite di risone acquistate alle aste APMC dei produttori agricoli.
| Termine di Vendita | Giorni di Capitale Circolante Bloccato | Rischio d'Insoluto post-consegna | Ricarico sul Prezzo Base |
|---|---|---|---|
| 100 % Anticipato (RTGS) | 0 giorni (fondi incassati prima del carico) | Nullo | Nessuno (Tariffa base franco riseria) |
| D/P (Incasso a vista) | Da 3 a 7 giorni (tempi di transito + compensazione) | Nullo (ma persiste il rischio di rifiuto documenti) | + 10 ₹ a 20 ₹ per quintale |
| D/A a 30 Giorni | Da 35 a 40 giorni | Elevato (richiede solide verifiche o avallo) | + 50 ₹ a 80 ₹ per quintal |
| D/A a 60 Giorni | Da 65 a 70 giorni | Molto elevato | + 100 ₹ a 150 ₹ per quintale |
Il Ruolo Fondamentale dell'Avallo Bancario nelle Tratte DA
Per neutralizzare l'ingente rischio di insolvenza post-consegna nelle forniture con clausola DA, i fornitori qualificati richiedono l'apposizione dell'avallo bancario sulla tratta.
L'avallo bancario ('per aval') rende l'istituto di credito dell'acquirente debitore in solido. Nell'eventualità in cui il compratore fallisca o rifiuti di adempiere alla scadenza, la banca avallante ha l'obbligo giuridico di saldare l'importo al venditore con risorse proprie. Una cambiale avallata assicura una tutela analoga al credito documentario, riduce le spese operative e consente l'immediato sconto cambiario presso la propria banca per reperire liquidità istantanea.
Tutela Cambiaria e Giudizio Sommario di Recupero
Il pilastro legale di entrambe le transazioni è la cambiale tratta (Bill of Exchange), normata in India dal Negotiable Instruments Act del 1881.
Il mancato onoramento di una tratta accettata alla scadenza configura l'inadempimento di un titolo di credito esecutivo. Anziché intentare un lungo procedimento civile ordinario per fattura insoluta, il creditore può avvalersi del rito sommario speciale previsto dall'Ordine 37 del Codice di Procedura Civile indiano (CPC). Il magistrato dichiara l'obbligo esecutivo in virtù della firma apposta sul titolo, velocizzando i tempi di recupero e pignoramento.
Attenzione alle diciture: Durante l'emissione della tratta, è essenziale indicare in modo inequivocabile gli estremi della fattura e della ricevuta di carico. Difformità formali nella ragione sociale dell'acquirente possono inficiare la celerità del giudizio sommario.
Studio di Caso: Trasporto Riso da Sindhanur verso l'India Occidentale
Una riseria di Sindhanur conclude una vendita di 100 tonnellate (quattro autotreni) di riso Kolam a un operatore nel Rajasthan. Di fronte al rifiuto del saldo anticipato totale e all'impossibilità di concedere credito scoperto, le parti stabiliscono un incasso documentario DP a vista tramite State Bank of India.
All'arrivo dei camion a destinazione dopo 4 giorni, l'acquirente dispone il bonifico RTGS presso il proprio sportello, preleva i documenti e prende in consegna la fornitura. La riseria riceve i fondi entro 24 ore, tutelando appieno gli interessi di entrambe le parti contraenti.
Linee Guida per Grossisti ed Esportatori
- Accertamento societario preventivo (MCA e GST): Verificate l'iscrizione camerale e la regolarità contributiva e fiscale del committente prima di spedire il carico.
- Gestione delle franchigie di sosta (Demurrage): Concordate con il trasportatore almeno 48-72 ore di franchigia a destino per assorbire eventuali ritardi operativi bancari.
- Obbligo di avallo bancario per pagamenti a termine: Non autorizzate vendite con scadenza a 30 o 60 giorni prive dell'avallo formale di una banca primaria.
- Controllo del vettore di trasporto: Mantenete la titolarità della spedizione con vettori convenzionati per escludere collusioni e consegne non autorizzate prima del saldo documentale.
Pianificate le Vostre Forniture di Riso con la Nostra Riseria
Draba Ventures assicura riso non-basmati lavorato con impianti Sortex nel bacino del Tungabhadra, abbinato a condizioni contrattuali chiare e tutele finanziarie su misura.
WhatsApp Ufficio ContrattiConsulta Informazioni Aziendali
Domande Frequenti
Nelle operazioni con Documenti contro Pagamento (DP), l'acquirente deve pagare la fattura per intero prima di poter ritirare i titoli di trasporto dalla banca. Nelle operazioni con Documenti contro Accettazione (DA), l'acquirente accetta per iscritto una tratta con scadenza a termine (es. a 30 o 60 giorni) per entrare subito in possesso della partita di riso.
L'avallo bancario è una garanzia apposta dall'istituto di credito dell'acquirente sulla cambiale accettata. Se l'acquirente non onora il pagamento alla scadenza, la banca che ha concesso l'avallo è legalmente obbligata a liquidare l'importo dovuto direttamente al fornitore con i propri fondi.
Non totalmente. Anche se l'acquirente non può ritirare il carico senza aver pagato, ha comunque la possibilità di non presentarsi in banca e rifiutare i documenti qualora il prezzo del riso scenda bruscamente durante il trasporto. Il venditore conserva la proprietà del riso, ma deve fronteggiare costi di stazionamento del camion o soste portuali e reperire un compratore alternativo.
Sì, attraverso gli incassi documentari domestici. Le riserie di Sindhanur possono affidare la ricevuta di trasporto su gomma (LR) alla propria filiale bancaria per l'inoltro alla banca dell'acquirente in un altro stato, subordinando il ritiro del camion al pagamento RTGS (DP) o all'accettazione formale di una cambiale (DA).