Dans le négoce international et national de produits agricoles en gros volumes, la maîtrise du risque de contrepartie est décisive. Qu'il s'agisse de convoyer 12 tonnes de riz Sona Masuri depuis Sindhanur (Karnataka) vers un distributeur au Gujarat, ou d'exporter un conteneur de 20 pieds de RNR Samba Masuri vers Dubaï, le transfert de propriété exige des instruments financiers rigoureux. La forte volatilité des cours du grain – qui oscillent couramment de 100 ₹ à 300 ₹ par quintal durant la période de récolte – accentue le danger de renégociations tardives ou de défauts de paiement.
Lorsque les contractants souhaitent éviter la rigidité d'une lettre de crédit (LC) ou l'exposition excessive d'un paiement d'acompte à 100 %, ils recourent à l'encaissement documentaire (remise documentaire). Cette procédure, régie à l'international par les Règles uniformes relatives aux encaissements (RUE 522 de la CCI), repose sur deux formules maîtresses : Documents contre Paiement (D/P) et Documents contre Acceptation (D/A).
Sous la clause Documents contre Paiement (DP), l'acheteur doit régler l'intégralité du montant de la facture à sa banque avant que celle-ci ne lui remette le récépissé de transport (Lorry Receipt / Connaissement maritime) nécessaire pour prendre possession de la marchandise. Sous la clause Documents contre Acceptation (DA), l'acheteur signe (accepte) une lettre de change payable à terme (ex. 30 ou 60 jours) pour obtenir les documents. Le DP préserve la trésorerie et la sécurité du vendeur, tandis que le DA constitue un crédit commercial comportant un risque d'impayé plus élevé.
Principes et Fonctionnement de la Remise Documentaire
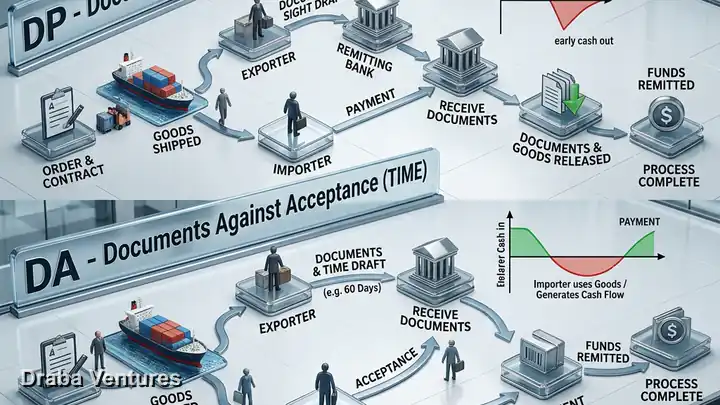
L'encaissement documentaire est une technique de financement commercial par laquelle le vendeur (la rizerie ou le négociant exportateur) confie à sa banque (la banque remettante) les titres de transport et factures commerciales. Celle-ci les expédie à la banque de l'acheteur (la banque présentatrice ou encaisseur) avec des instructions strictes encadrant leur délivrance.
Le dispositif s'appuie sur une règle logistique fondamentale : l'acheteur ne peut retirer le riz auprès du transporteur routier ou des autorités portuaires sans détenir l'original du titre de transport. En trafic intérieur indien, il s'agit du Lorry Receipt (LR) ; à l'exportation maritime, du connaissement (Bill of Lading / BL).
En transitant par le réseau bancaire, les documents ne sont délivrés que si l'acheteur s'exécute : règlement immédiat des fonds (DP) ou signature d'une traite cambiaire payable à échéance (DA).
🇮🇳 Application Intérieure en Inde : Le Système des Effets Bancaires (Hundi)
Bien que les termes DP/DA relèvent à l'international des Règles uniformes relatives aux encaissements (RUE 522 de la CCI), le même principe opère dans le commerce interétatique indien via les lettres de change bancaires. Une rizerie de Gangavati expédiant du riz Kaveri Sona vers le Maharashtra remet son récépissé de transport à sa banque SBI, ordonnant à la banque de l'acheteur de ne libérer le titre qu'après virement RTGS immédiat (DP) ou acceptation d'un effet à 15 jours (DA).
Modalités Opérationnelles du Paiement DP (Cash Against Documents)
Sous la formule DP, la règle d'or est invariable : pas de paiement, pas de marchandise.
Le processus s'articule en 7 étapes séquentielles :
- La rizerie charge les sacs de 26 kg et se fait délivrer le récépissé de transport routier (LR) par le transporteur.
- Le fournisseur remet le LR, la facture commerciale, l'E-Way Bill et une traite à vue à sa banque remettante.
- La banque remettante transmet les titres à la banque encaisseur de l'acheteur.
- La banque encaisseur notifie l'acheteur de la disponibilité des documents de propriété.
- L'acheteur règle la totalité du montant facturé par virement RTGS sur le compte de l'encaisseur.
- La banque remet le récépissé de transport original à l'acheteur et transfère les fonds au fournisseur.
- L'acheteur présente le LR au chauffeur du camion et procède au déchargement du riz.
L'aléa résiduel : Le risque de rejet des documents par l'acheteur
Bien que le DP assure que la marchandise ne sera pas remise sans paiement, il ne garantit pas que l'acheteur honorera son engagement. Si le cours du riz Sona Masuri fléchit brutalement durant le trajet, un acheteur peut choisir de ne pas se présenter à sa banque. Le vendeur demeure propriétaire de la cargaison, mais doit régler les surestaries de transport et improviser une vente de dégagement sur place.
| Critère d'Évaluation | Documents contre Paiement (D/P) | Documents contre Acceptation (D/A) |
|---|---|---|
| Transfert de Propriété | Dès encaissement complet et immédiat des fonds | Dès signature et acceptation de la lettre de change |
| Impact Trésorerie (Fournisseur) | Règlement rapide (en général sous 3 à 7 jours) | Retardé (fonds immobilisés pendant 30, 60 ou 90 jours) |
| Risque de Défaut après Livraison | Faible (l'acheteur ne prend livraison qu'après paiement) | Élevé (l'acheteur dispose du riz avant règlement) |
| Type d'Effet de Commerce | Traite à vue (payable sur présentation) | Traite à terme / usance (exigible à l'échéance convenue) |
| Usage Commercial Principal | Nouvelles contreparties, cours de marché très volatils | Acheteurs institutionnels réguliers, grande distribution |
Modalités DA et Gestion du Besoin en Fonds de Roulement
Les Documents contre Acceptation constituent un véritable crédit consenti par le fournisseur. L'acheteur prend possession du riz avant paiement effectif, en échange de l'acceptation formelle d'une lettre de change à terme (payable à 30, 60 ou 90 jours).
Ce schéma est couramment sollicité par la grande distribution et les chaînes de restauration institutionnelle qui écoulent les stocks avant de payer. Si le DA offre un attrait commercial indiscutable pour conquérir des parts de marché, il pèse lourdement sur la trésorerie de la rizerie, qui doit financer ses achats de paddy au comptant auprès des producteurs sur les marchés APMC.
| Modalité de Vente | Durée d'Immobilisation Capital | Risque d'Impayé post-livraison | Majoration de Prix Usuelle |
|---|---|---|---|
| Acompte 100 % (Virement RTGS) | 0 jour (fonds reçus avant chargement) | Nul | Aucune (Tarif de base départ usine) |
| D/P (Encaissement à vue) | 3 à 7 jours (délai de transit et de compensation) | Nul (mais risque de rejet des documents) | + 10 ₹ à 20 ₹ par quintal |
| D/A 30 Jours | 35 à 40 jours | Élevé (nécessite garanties solides ou aval) | + 50 ₹ à 80 ₹ par quintal |
| D/A 60 Jours | 65 à 70 jours | Très élevé | + 100 ₹ à 150 ₹ par quintal |
Rôle Clé de l'Aval Bancaire dans les Contrats DA
Afin de neutraliser le risque d'insolvabilité sous conditions DA, les fournisseurs avisés exigent un aval bancaire sur la lettre de change acceptée.
L'aval bancaire ('per aval') engage solidairement la banque de l'acheteur. En cas de défaillance ou de cessation de paiement de ce dernier, l'établissement avaliste règle immédiatement la dette sur ses capitaux propres. Une traite avalisée confère une sécurité comparable à une lettre de crédit, à coût réduit, et peut être facilement escomptée auprès de sa propre banque pour reconstituer sa trésorerie sans délai.
Cadre Juridique Cambiaire et Voies de Recouvrement Rapides
Au cœur du mécanisme réside la lettre de change (Bill of Exchange). En droit commercial indien, elle est régie par le Negotiable Instruments Act de 1881.
Le non-paiement d'un effet accepté à son échéance constitue un protêt cambiaire. Contrairement à un litige civil ordinaire pour facture impayée (qui prend des années), un effet de commerce accepté permet d'engager une procédure sommaire accélérée sous l'ordonnance 37 du Code de Procédure Civile indien (CPC). Le tribunal présume la dette liquide et exigible sur simple examen de la signature, accélérant considérablement l'exécution judiciaire.
Recommandation de conformité : Lors de la rédaction de la lettre de change, veillez à mentionner expressément le numéro de facture commerciale et la référence du titre de transport. Toute divergence dans la dénomination sociale de l'acheteur compromet l'opposabilité de la procédure sommaire.
Étude de Cas : Expédition de Riz de Sindhanur vers l'Ouest de l'Inde
Une rizerie de Sindhanur décroche une commande de 100 tonnes (quatre camions) de riz Kolam pour un grossiste au Rajasthan. L'acheteur refusant l'acompte à 100 % et la rizerie écartant le crédit ouvert, les deux parties conviennent d'un règlement DP à vue via la State Bank of India.
À l'arrivée des camions après 4 jours de trajet, le client effectue le virement RTGS auprès de sa banque, prend livraison des documents et décharge sans encombre. La rizerie est créditée en 24 heures. Chacun est prémuni contre son risque principal : l'acheteur contrôle l'arrivée physique du riz et le vendeur conserve le titre jusqu'à parfait paiement.
Bonnes Pratiques de Gestion du Risque Commercial
- Vérification préalable (MCA & GST) : Assurez-vous de l'existence légale et de la régularité fiscale de l'acheteur avant tout chargement.
- Négociation des délais de franchise (Surestaries) : Obtenez de votre transporteur 48 à 72 heures de franchise à destination pour éviter des frais d'immobilisation de camion imprévus.
- Exigence d'un aval bancaire pour tout crédit DA : N'accordez de délais de paiement que contre remise d'une traite dûment avalisée par une banque de premier rang.
- Maîtrise exclusive du transport : Conservez le choix du transporteur. Un transporteur désigné par l'acheteur pourrait être complice d'un déchargement sans présentation de l'original du récépissé.
Sécurisez vos Approvisionnements en Riz Direct Rizerie
Draba Ventures fournit du riz non-basmati haut de gamme du bassin de la Tungabhadra avec des modalités de paiement transparentes et sécurisées adaptées à vos exigences.
WhatsApp Service CommercialConsulter nos Coordonnées
Foire Aux Questions
Dans une transaction Documents contre Paiement (DP), la banque présentatrice ne libère les documents de propriété qu'après paiement intégral de la facture. Dans une transaction Documents contre Acceptation (DA), l'acheteur accepte formellement une traite payable à terme (ex. 30 ou 60 jours) pour retirer les documents, transformant l'opération en vente à crédit.
L'aval bancaire est un engagement par lequel la banque de l'acheteur se porte garante solidaire du paiement de la lettre de change. En cas de faillite ou de refus de paiement de l'acheteur à l'échéance, la banque avaliste est juridiquement tenue d'honorer la dette sur ses propres fonds.
Non. Bien que l'acheteur ne puisse pas prendre possession du riz sans payer, il conserve la faculté de refuser les documents si les cours du marché s'effondrent pendant le transit. Le vendeur reste propriétaire de la cargaison mais doit assumer les frais de surestaries (détention camion ou portuaire) et trouver un acquéreur de substitution en urgence.
Oui, par le biais des encaissements documentaires intérieurs. Une rizerie de Sindhanur confie son récépissé de transport routier (LR) à sa banque qui le transmet à la succursale de l'acheteur. Ce dernier doit soit régler immédiatement par RTGS (DP), soit avaliser un effet cambiaire (DA) pour obtenir l'autorisation de déchargement.