L'impact financier dévastateur des tarifs de la Section 301 sur les emballages
Les distributeurs grossistes qui s'approvisionnent en fibres moulées auprès de Chine font face à de lourdes surtaxes Section 301 aux États-Unis et à de strictes enquêtes antidumping dans l'Union européenne. Dans le cadre des listes tarifaires 3 et 4 appliquées par l'USTR, les articles moulés en pâte et cellulose sous le code SH 4823.70 sont frappés d'une pénalité tarifaire ad valorem supplémentaire de 25 % lorsqu'ils proviennent de Chine continentale. Pour un programme d'importation multi-conteneurs, cette surtaxe transforme des marges opérationnelles saines en pertes financières sévères.
Simultanément, les directions des douanes de l'Union européenne intensifient les audits anti-contournement sur les importations de vaisselle jetable. Les importateurs incapables d'apporter la preuve de l'origine manufacturière réelle s'exposent à des rappels de droits rétroactifs, des frais de surestaries et des amendes légales. S'approvisionner directement auprès de fabricants indiens certifiés élimine légalement cette exposition punitive, rétablissant la compétitivité et la stabilité des marges nettes pour les distributeurs commerciaux.
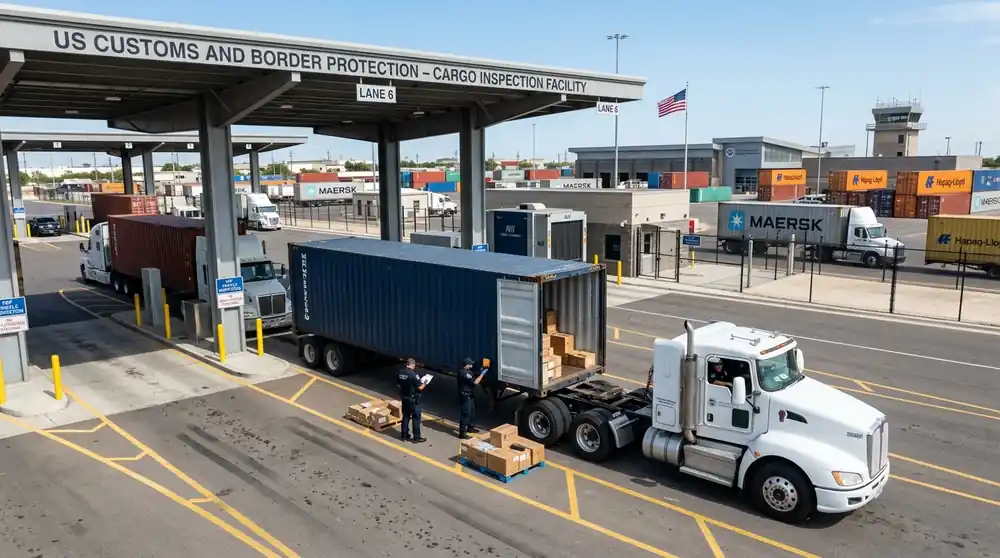
Avis de conformité douanière : Les produits importés d'Inde sous le code SH 4823.70 (Articles en pâte moulée) entrent aux États-Unis avec 0 % de droits punitifs de la Section 301. Accompagnées de certificats d'origine certifiés par les chambres de commerce, les expéditions sont dédouanées par l'US CBP sans aucune surtaxe barrière commerciale.
Ventilation tarifaire : Fibre moulée d'origine chinoise vs. indienne
Examinez la structure commerciale légale et les droits réglementaires appliqués à la vaisselle jetable en pâte moulée sur les principaux marchés d'importation occidentaux :
| Paramètre de conformité douanière (SH 4823.70) | Importations d'origine chinoise | Importations d'origine indienne (Draba) |
|---|---|---|
| Droit US Section 301 | Pénalité ad valorem de 25,0 % | 0,0 % (Totalement exonéré) |
| Droit général américain colonne 1 | 0,0 % - 1,4 % | 0,0 % - 1,4 % (Régime standard NPF) |
| Charge douanière américaine totale | 25,0 % - 26,4 % | 0,0 % - 1,4 % |
| Risque de recours commercial / antidumping UE | Risque élevé de droits antidumping et d'audits | Zéro risque ; protocoles commerciaux standards |
| Impact sur la marge nette du distributeur | Marges comprimées ; trésorerie bloquée sous séquestre douanier | Récupère 25 % à 30 % d'avantage sur la marge brute |
Simulation du coût rendu déchargé : Conteneur 40 pieds High Cube
Considérez la simulation financière pour un conteneur standard 40 pieds High Cube transportant 350 000 unités d'assiettes plates de 10 pouces en bagasse moulée arrivant au port de Newark ou de Long Beach :
| Composante de coût | Origine Chine (FOB 0,042 $/u) | Origine Inde - Draba (FOB 0,040 $/u) | Écart financier net |
|---|---|---|---|
| Valeur marchande FOB | 14 700 $ | 14 000 $ | -700 $ (Économie directe d'usine) |
| Fret maritime et assurance | 3 800 $ | 3 900 $ | +100 $ (Léger différentiel de ligne maritime) |
| Valeur CIF à l'entrée au port | 18 500 $ | 17 900 $ | -600 $ |
| Tarif américain Section 301 (25%) | 3 675 $ | 0,00 $ | -3 675 $ (Suppression pure du tarif) |
| Traction portuaire et courtage douanier | 1 200 $ | 1 200 $ | 0,00 $ |
| Coût total rendu entrepôt | 23 375 $ | 19 100 $ | -4 275 $ économisés par conteneur 40ft |
| Coût rendu par assiette | 0,0668 $ | 0,0546 $ | Réduction nette du coût unitaire de 18,3 % |
Documentation douanière et justification de l'origine
Pour bénéficier d'un traitement en franchise ou à taux réduit, les administrations douanières exigent des preuves d'origine irréfutables. Draba Ventures prépare des dossiers d'exportation complets et conformes pour chaque conteneur :
- Certificat d'origine de la Chambre de commerce (CoO) : Certificats préférentiels ou non préférentiels légalement attestés prouvant une fabrication 100 % indienne.
- Classification SH rigoureuse : Déclaration exacte sous le code SH 4823.70.00 (pâte moulée) ou SH 1404.90 (feuillage naturel d'Areca) pour exclure tout risque de redressement.
- Attestation du fabricant et nomenclature : Traçabilité documentée de l'approvisionnement en bagasse auprès des sucreries locales du Karnataka et du Tamil Nadu.
Foire Aux Questions (FAQ)
Les importations de bagasse indienne sont-elles soumises aux tarifs américains de la Section 301 ?
Comment l'approvisionnement en Inde améliore-t-il les marges des grossistes en emballages ?
Quels documents douaniers sont requis pour des importations indiennes à droits nuls ?
Prêt à sécuriser des emballages biodégradables certifiés sans PFAS ?
Cliquez sur l'icône WhatsApp dans le coin inférieur pour demander nos rapports de tests en laboratoire et nos tarifs CIF en direct. Notre équipe commerciale est en ligne.
Calculate Your Tariff Savings Discuter sur WhatsApp