En el comercio mayorista de materias primas agrícolas a granel, controlar el riesgo de contraparte resulta decisivo. Ya sea transportando 12 toneladas de arroz Sona Masuri desde Sindhanur (Karnataka) hasta Gujarat, o exportando un contenedor de 20 pies de RNR Samba Masuri hacia Dubái, transferir la posesión de la carga exige herramientas financieras infalibles. Las fuertes oscilaciones en las cotizaciones del cereal –con variaciones de 100 ₹ a 300 ₹ por quintal durante la campaña de recolección– aumentan el peligro de demoras y rescisiones contractuales injustificadas.
Cuando los operadores desean evitar la complejidad operativa de las cartas de crédito (LC) y el riesgo excesivo que implica para el comprador un pago anticipado del 100 %, recurren a la cobranza documentaria. Este procedimiento bancario internacional está regulado por dos condiciones fundamentales: Documentos contra Pago (D/P) y Documentos contra Aceptación (D/A).
Bajo la modalidad Documentos contra Pago (DP), el comprador debe pagar el importe íntegro de la factura a su banco para que este le entregue el documento de transporte (Lorry Receipt / Conocimiento de embarque) que permite retirar la carga. Bajo Documentos contra Aceptación (DA), el comprador firma (acepta) una letra de cambio con vencimiento futuro (por ejemplo, a 30 o 60 días) para obtener los documentos. DP salvaguarda la liquidez y la mercancía del proveedor, mientras que DA opera como una venta a crédito con mayor riesgo de impago.
Mecanismos de la Cobranza Documentaria en el Comercio de Arroz
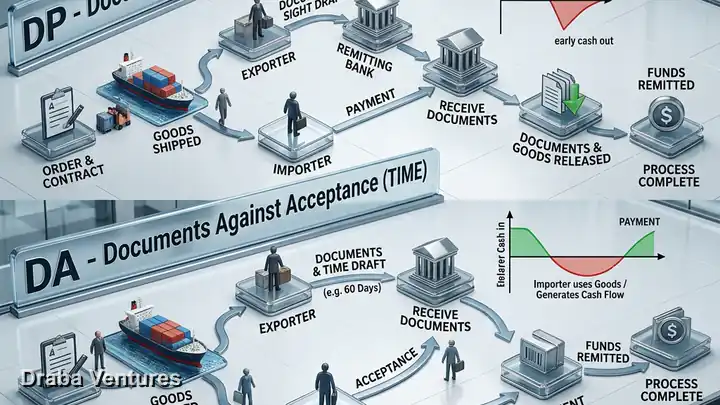
La cobranza documentaria es una fórmula de financiación del comercio mediante la cual el vendedor (el molino o la empresa exportadora) confía la tramitación de facturas y títulos de transporte a su entidad financiera (banco remitente). Esta transfiere los documentos al banco del comprador (banco cobrador) con instrucciones precisas para su cesión.
El sistema descansa en una certeza logística básica: el comprador no puede retirar la carga de manos del transportista o de aduanas sin presentar el título de transporte original. En el transporte terrestre indio, este documento es el Lorry Receipt (LR); en el transporte marítimo internacional, el conocimiento de embarque (Bill of Lading / BL).
Al encauzar el título mediante los canales bancarios en lugar del correo directo, el banco cobrador actúa como depositario fiduciario, entregando los documentos únicamente tras el abono íntegro (DP) o la aceptación formal de un efecto cambiario a plazo (DA).
🇮🇳 Aplicación Doméstica en India: El Sistema Cambiario 'Hundi'
Aunque DP/DA se rigen internacionalmente por las Reglas Uniformes relativas a las Cobranzas (URC 522 de la CCI), idéntico principio se aplica en el comercio nacional indio mediante letras de cambio bancarias (Hundis). Un molino en Gangavati que despacha arroz Kaveri Sona hacia Maharashtra remite el recibo de transporte a través de su banco SBI a la sucursal del comprador, exigiendo pago inmediato por RTGS (DP) o la aceptación de un efecto a 15 días (DA) para autorizar la descarga del camión.
Flujo de Trabajo y Riesgos en Documentos contra Pago (D/P)
En el esquema DP, también conocido como Cash Against Documents (CAD), la premisa es contundente: sin abono monetario, no hay entrega de grano.
El ciclo operativo se ejecuta en 7 pasos:
- El molino carga los sacos de 26 kg y recibe el resguardo de transporte (LR) de la empresa logística.
- El proveedor deposita el LR, la factura comercial, el comprobante E-Way Bill y una letra de cambio a la vista en su banco remitente.
- El banco remitente remite el legajo documental a la sucursal del comprador.
- El banco cobrador comunica al comprador la disponibilidad de los documentos.
- El comprador liquida el importe íntegro mediante transferencia bancaria RTGS.
- El banco cobrador cede el resguardo de transporte original al comprador y remite los fondos al vendedor.
- El comprador entrega el LR al conductor del camión y descarga el arroz en sus almacenes.
El riesgo latente: Negativa de recepción por el comprador
Aunque el DP impide que el comprador sustraiga la mercancía sin pagar, subsiste el riesgo de mercado. Si las cotizaciones del arroz caen en origen mientras el camión está en tránsito, un comprador poco formal podría negarse a acudir al banco. El vendedor conserva la titularidad del grano, pero debe sufragar sobreestadías y organizar ventas urgentes en el punto de destino.
| Parámetro de Comparación | Documentos contra Pago (D/P) | Documentos contra Aceptación (D/A) |
|---|---|---|
| Transmisión de la Titularidad | Tras la liquidación bancaria total e inmediata | Tras la firma y aceptación formal de la letra de cambio |
| Impacto en Flujo de Caja (Proveedor) | Cobro ágil (habitualmente entre 3 y 7 días tras despacho) | Diferido (capital inmovilizado durante 30, 60 o 90 días) |
| Riesgo de Insolvencia tras Entrega | Bajo (el comprador no retira la carga sin abonar fondos) | Elevado (el comprador dispone del grano antes de pagar) |
| Tipo de Instrumento Cambiario | Giro a la vista (Sight Draft / pago inmediato) | Giro a plazo / usanza (pagadero al vencimiento fijado) |
| Aplicación en el Mercado | Relaciones recientes, precios de grano muy volátiles | Grandes cadenas de distribución con historial solvente |
Documentos contra Aceptación (D/A) y Tensión de Tesorería
Documentos contra Aceptación funciona como un crédito comercial otorgado por el propio proveedor. El comprador retira la mercancía antes del desembolso económico a cambio de firmar y aceptar una letra de cambio a plazo (a 30, 60 o 90 días vista).
Esta opción es habitual al negociar con cadenas de distribución organizada y empresas de restauración colectiva. No obstante, incrementa el esfuerzo de tesorería del molino, que debe seguir liquidando las compras de arroz cáscara en efectivo en las lonjas APMC locales.
| Término Comercial | Días de Capital Inmovilizado | Riesgo de Impago tras Entrega | Recargo Promedio en Precio |
|---|---|---|---|
| 100 % Anticipado (RTGS) | 0 días (cobro previo a la carga en molino) | Nulo | Ninguno (Precio base salida de fábrica) |
| D/P (Giro a la vista) | 3 a 7 días (tránsito de camión + trámite bancario) | Nulo (aunque existe riesgo de rechazo) | + 10 ₹ a 20 ₹ por quintal |
| D/A a 30 Días | 35 a 40 días | Elevado (exige garantías documentales o aval) | + 50 ₹ a 80 ₹ por quintal |
| D/A a 60 Días | 65 a 70 días | Muy elevado | + 100 ₹ a 150 ₹ por quintal |
Importancia Decisiva del Aval Bancario en Contratos DA
Con el fin de cubrir el grave riesgo de impago en ventas bajo condiciones DA, los proveedores profesionales exigen un aval bancario en la letra aceptada.
El aval bancario ('per aval') compromete al banco del comprador como fiador solidario. Si el deudor deviene insolvente o rechaza la liquidación al vencimiento, la entidad bancaria liquida de inmediato la deuda con cargo a sus fondos. Una letra avalada proporciona un grado de solvencia equiparable al crédito documentario, abarata costes y permite el descuento comercial inmediato en el banco del vendedor para obtener liquidez instantánea.
Legislación Cambiaria y Juicios Sumarios
La base de ambas modalidades es el efecto de comercio cambiario, tutelado en la legislación india por la Ley de Instrumentos Negociables de 1881.
El impago de una letra de cambio aceptada constituye una infracción cambiaria mercantil. En lugar de interponer una dilatada demanda ordinaria por incumplimiento contractual, el acreedor puede promover un juicio sumario urgente bajo la Orden 37 de la Ley de Enjuiciamiento Civil de la India (CPC). El juez asume legalmente la certeza de la deuda sobre la base de la firma en el documento, facilitando un embargo y cobro expeditivo.
Advertencia de rigor legal: Al librar la letra de cambio, cerciórese de indicar explícitamente el número de factura comercial y la matrícula del resguardo de transporte. Errores en la denominación jurídica del cliente restan ejecutividad al instrumento sumario.
Caso Real: Distribución de Arroz desde Sindhanur a Mercados Distantes
Un molino arrocero de Sindhanur acuerda el suministro de 100 toneladas (cuatro tráileres) de arroz Kolam a un mayorista de Rajastán. Ante la falta de acuerdo para un pago anticipado total o una cuenta abierta sin garantías, acuerdan una cobranza documentaria DP a la vista mediante la State Bank of India.
A la llegada de los vehículos tras 4 jornadas de trayecto, el cliente abona los fondos vía RTGS en su sucursal, recoge los títulos y descarga la mercancía de inmediato. El molino percibe el dinero en 24 horas, neutralizando de este modo los riesgos principales para ambas partes.
Buenas Prácticas para Operadores Mayoristas
- Auditoría societaria y fiscal (MCA y GST): Verifique la legalidad y solvencia registral del comprador antes de realizar cualquier carga.
- Control de sobreestadías (Demurrage): Negocie con la empresa de transportes de 48 a 72 horas libres de paralización en el destino para prevenir recargos por demoras bancarias.
- Exigencia de aval bancario en ventas a plazo: No conceda plazos de pago a 30 o 60 días sin el aval expreso de una entidad bancaria de solvencia acreditada.
- Gestión directa del transporte: Contrate sus propios transportistas de confianza para impedir acuerdos ilícitos de descarga sin entrega de la documentación bancaria original.
Asegure su Cadena de Suministro Directa desde Molino
Draba Ventures ofrece arroz no basmati de alta calidad del cinturón de Tungabhadra con términos comerciales verificables y adaptados a su operativa mayorista.
WhatsApp Mesa de ContrataciónConsultar Datos de Empresa
Preguntas Frecuentes
En Documentos contra Pago (DP), el comprador está obligado a transferir los fondos de la factura antes de que el banco le entregue los documentos de posesión. En Documentos contra Aceptación (DA), el comprador firma un pagaré o letra de cambio prometiendo pagar a plazo (ej. 30 o 60 días) para obtener la carga, convirtiéndose en una operación a crédito.
El aval bancario constituye una garantía legal incondicional mediante la cual el banco del comprador asume solidariamente la obligación de pago. Si el comprador incumple o quiebra en la fecha de vencimiento, la entidad bancaria avalista abona de forma vinculante los fondos al vendedor.
No de manera absoluta. Si bien el comprador no puede retirar el arroz sin desembolsar el dinero, puede desentenderse de la operación y negarse a acudir al banco si los precios del mercado caen durante el viaje. El proveedor retiene la carga, pero debe asumir gastos de paralización de camiones o sobreestadía portuaria y buscar comprador urgente.
Completamente viable a través de remesas documentarias domésticas. Los molinos de Sindhanur depositan el recibo de transporte (LR) en su sucursal bancaria, la cual solo lo entrega al comprador de otro estado tras el pago por RTGS (DP) o la formalización de un Hundi a plazo (DA).